跳至正文
-
复杂世界,看图就懂!
做个明白人 - 复杂世界,看图就懂 做个明白人 - 复杂世界,看图就懂 做个明白人

复杂世界,看图就懂

做个明白人 - 复杂世界,看图就懂 做个明白人 - 复杂世界,看图就懂 做个明白人

复杂世界,看图就懂

  • 首页
  • 行业拆解
    • 医疗健康
    • 食品消费
    • 金融保险
    • 房产中介
    • AI与新技术
    • 教育培训
    • 旅游景点
  • 精打细算
    • 财务理财
      • 贷款还款
      • 保险养老
      • 存款投资
    • 税务与经营
      • 企业税费
      • 工资税务
      • 电商经营
  • 首页
  • 行业拆解
    • 医疗健康
    • 食品消费
    • 金融保险
    • 房产中介
    • AI与新技术
    • 教育培训
    • 旅游景点
  • 精打细算
    • 财务理财
      • 贷款还款
      • 保险养老
      • 存款投资
    • 税务与经营
      • 企业税费
      • 工资税务
      • 电商经营
关

搜索

做个明白人 - 复杂世界,看图就懂 做个明白人 - 复杂世界,看图就懂 做个明白人

复杂世界,看图就懂

做个明白人 - 复杂世界,看图就懂 做个明白人 - 复杂世界,看图就懂 做个明白人

复杂世界,看图就懂

  • 首页
  • 行业拆解
    • 医疗健康
    • 食品消费
    • 金融保险
    • 房产中介
    • AI与新技术
    • 教育培训
    • 旅游景点
  • 精打细算
    • 财务理财
      • 贷款还款
      • 保险养老
      • 存款投资
    • 税务与经营
      • 企业税费
      • 工资税务
      • 电商经营
  • 首页
  • 行业拆解
    • 医疗健康
    • 食品消费
    • 金融保险
    • 房产中介
    • AI与新技术
    • 教育培训
    • 旅游景点
  • 精打细算
    • 财务理财
      • 贷款还款
      • 保险养老
      • 存款投资
    • 税务与经营
      • 企业税费
      • 工资税务
      • 电商经营
关

搜索

金融保险

对比全球15国退休年龄,我们的养老规划该从何做起?

2026年9月30日 1 分钟阅读
0

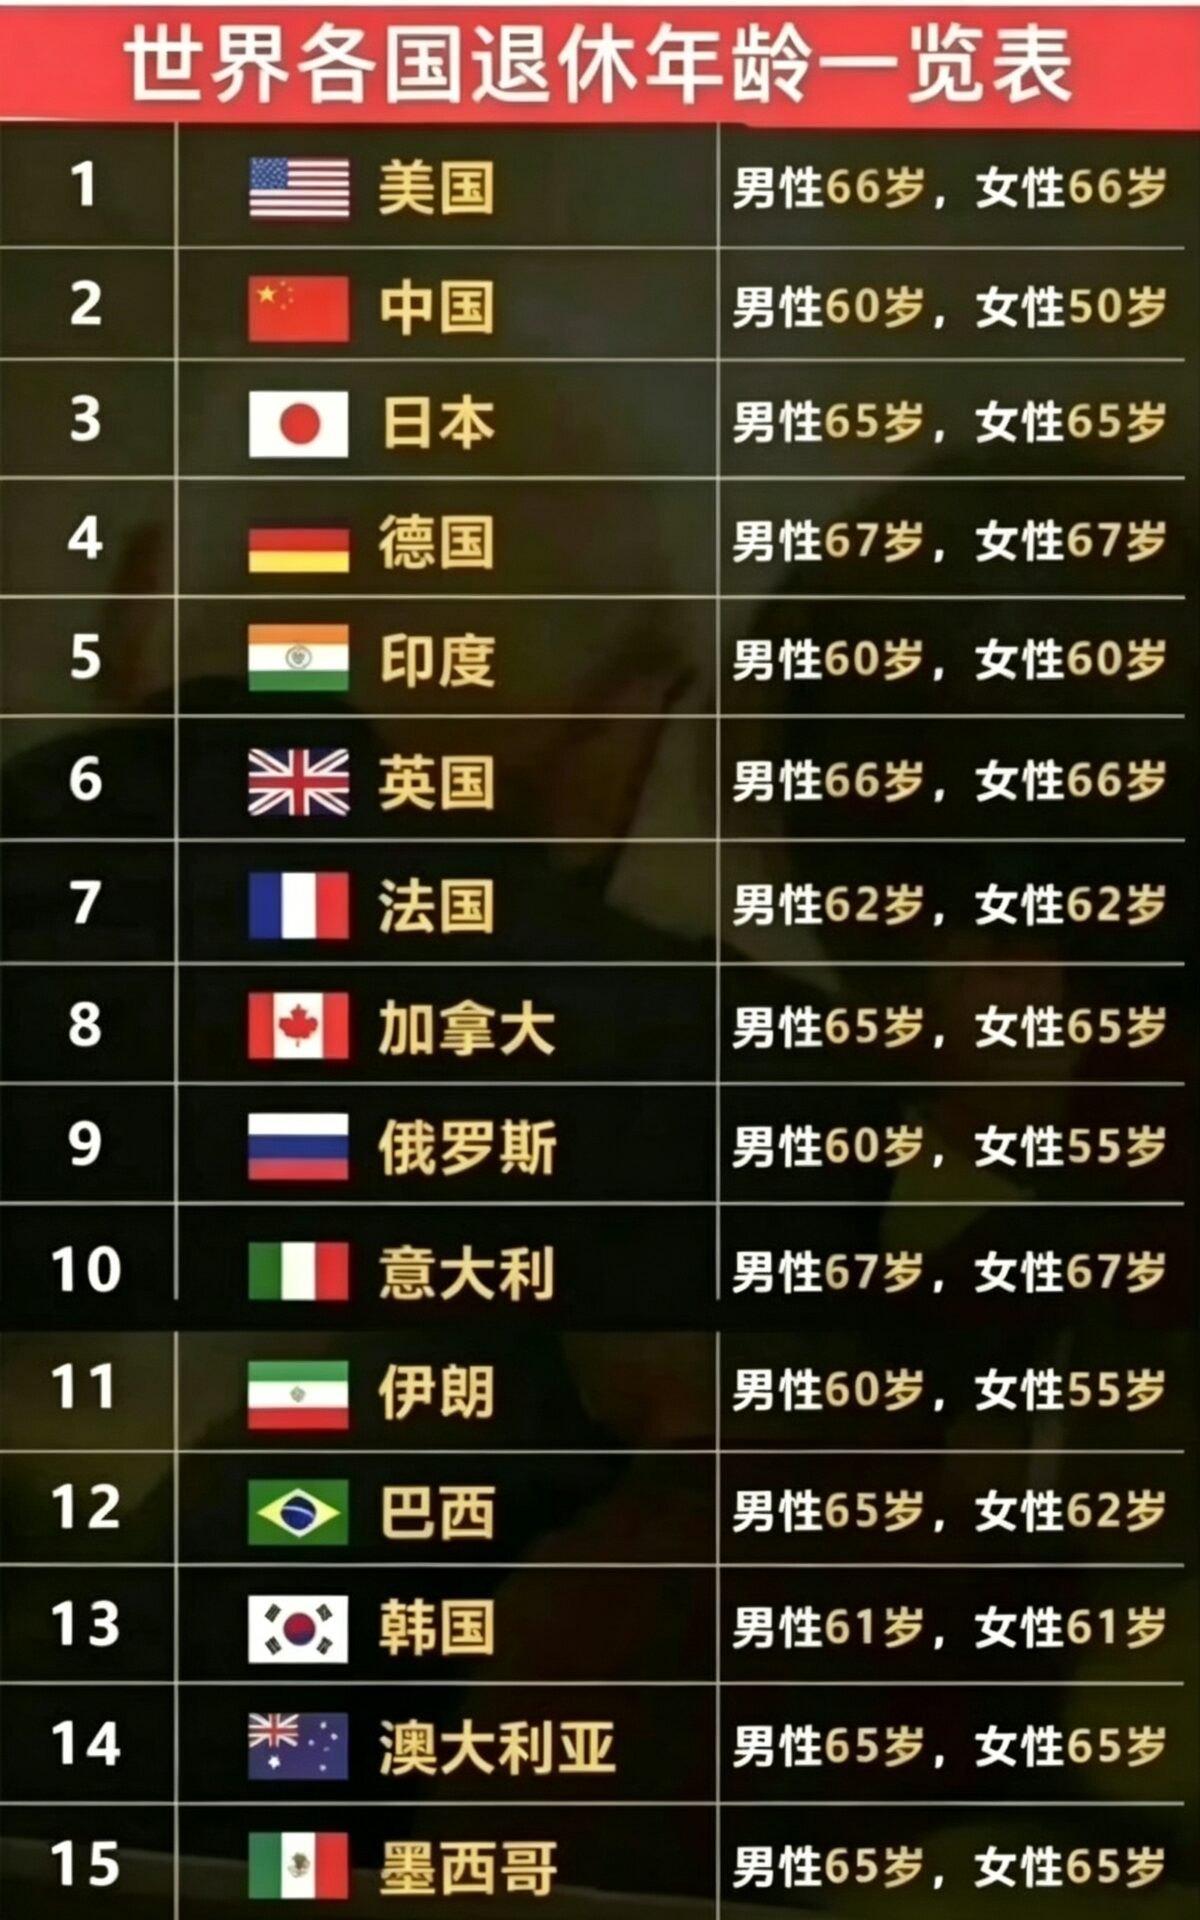
最近看到一张世界各国退休年龄一览表,黑底黄白字,列了美国、中国、日本、德国、印度、英国、法国、加拿大、俄罗斯、意大利、伊朗、巴西、韩国、澳大利亚、墨西哥等15个国家。数字摆在一起,差别很直观:美国男女都是66岁,日本男女都是65岁,德国、英国等不少国家也在65岁上下;中国表里显示男性60岁、女性50岁,俄罗斯是男60岁、女55岁,还有一些国家女性退休明显早于男性。
对比全球15国退休年龄,我们的养老规划该从何做起?

很多人第一反应是我们是不是退得早。但把退休年龄只当成一个年份,容易看漏真正的问题:法定退休不是养老金账户的终点,而是个人现金流重新排列的起点。尤其长寿时代里,钱要够花,比哪一年离开岗位更重要。

全球退休年龄对比,看出的不只是政策差异

这张表里,发达国家普遍把退休年龄放在65岁及以上,并且越来越多采用男女同龄。原因不难理解:人均寿命拉长,领取养老金的时间变长;少子化、老龄化让现收现付压力变大;劳动力结构也在变化,晚一点退休,既缓解社保压力,也减少人才浪费。

中国的退休年龄长期偏低,尤其是女性。表里女性50岁,放在全球一比较,确实显得更早。可早退休并不等于早轻松。女性往往平均寿命更长,退休后的年数可能比男性多出好几年甚至十几年。同样一笔养老金,如果开始领得早、花得久,对现金流的要求反而更高。

女性养老规划,别只盯着什么时候退

更实际的问题是:退休后每月要多少钱?社保能覆盖多少?有没有补充收入?有没有医疗、护理、照护的备用金?不少女性因为照顾家庭、收入波动、职业中断,养老金积累更容易出现缺口。提前配置商业养老保险、年金险、增额终身寿险等工具,不是把鸡蛋放到同一个篮子里,而是给长期支出加一层确定性。

比如,想稳定领钱的,可以关注年金险的领取年龄、领取频率、保证领取期、现价增长;想兼顾灵活性的,可以了解增额终身寿险的减保、保单贷款等功能。关键不是产品名字多新,而是它能不能配合你的退休时间表。

从法定退休到财务自由,普通人该怎么安排

与其焦虑延迟退休会不会来,不如把规划拆成三笔钱。第一笔是基础保障,社保尽量连续,别因为跳槽、生育、自由职业就长期断档。第二笔是补充养老,银行储蓄、国债、养老目标基金、商业养老保险都可以用,但角色不同:储蓄看流动,保险看确定,投资看弹性。

第三笔是风险准备金。退休之后最怕的不是少赚一点,而是突发医疗、长期照护、收入中断同时发生。商业医疗险、重疾险、护理相关保障,和养老现金流最好一起看,而不是各管各的。

把养老规划做成现金流工程

一个简单思路:先估算退休后每年需要多少钱,再估算社保能领多少,差额就是自己要补的缺口。假设每月需要一万,社保能覆盖六千,剩下的四千就需要靠长期储蓄、投资、年金等来补。金额不大,但时间很长,最怕中途挪作他用。

所以,养老规划要尽早开始,不是因为立刻变富,而是为了让小额投入在时间里有复利空间。商业养老保险适合锁定一部分长期现金流,但不能替代所有储备。年轻时可以更侧重积累,中年后要更重视确定性和领取安排。

退休年龄这张表,像一面镜子。它照出各国政策不同,也照出个人处境差异。真正该问自己的,不是我哪一年退休,而是我退休后拿什么生活。把退休年龄、养老金缺口、商业保险配置放在一起看,养老规划才不至于停留在口号里。

标签:

养老规划商业养老保险退休年龄
作者

东大

关注我
其他文章
上一个

税后工资计算器

下一个

人寿保险额度计算器

暂无评论!成为第一个。

发表回复 取消回复

您的邮箱地址不会被公开。 必填项已用 * 标注

近期文章

  • 100元人民币购买力:在津巴布韦买土豆,在瑞士只买?
  • 十二个月最佳旅行目的地清单里,为什么有的城被点名四次?
  • 史上最聪明十人:诸葛亮只排第五,第一凭什么是鬼谷子
  • 计算机证书“段位表”曝光:软考高级凭啥标年薪40万?
  • 从“盖房子”到“六只鸡”:100元购买力的年代变迁

近期评论

您尚未收到任何评论。

归档

  • 2026 年 11 月 (2)
  • 2026 年 10 月 (83)
  • 2026 年 9 月 (32)

热门词库

100元人民币购买力 100元购买力 AI应用 iPhone 中国AI 人工智能 传统行业改造 兴趣分级 养老定居 养老规划 出境游 十二个月目的地清单 厂商认证 历史谋士 各国物价 女性形象 季节出行规划 宜居环境 年代变迁 慢生活 户外徒步 户外打卡 技术革命 择偶观 排行榜 时代红利 最佳旅行时间 海拔排行 深圳十峰 物价 电池容量 登山攻略 社会毕业 科技风口 职业排行榜 自嘲式梗图 自律 苏东坡 计算机证书 认知成长 诸葛亮 资产配置 软考 长寿城市 鬼谷子

关于我们

  • 关于我们
  • 联系我们
  • 隐私政策

分类

  • 行业拆解
  • 资源库
Copyright 2026 — 做个明白人. All rights reserved.