退休金10档你卡在第几层?体面养老,别只靠一张社保卡
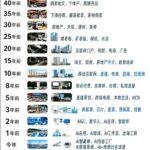
最近看到一张退休金10档的阶梯图,挺直观,也挺扎心。最底下是“生存档”,每月不到500元,标签写“吃饱都难”;往上是温饱、基础、小康、安稳、品质、舒适、富裕、自由,一直到月入20000元以上的“王者档”,被形容成“比上班还滋润”。不少人看完第一反应是笑,笑完又有点安静。因为养老规划不是抽象词,它最后都会落到每月银行卡到账多少。
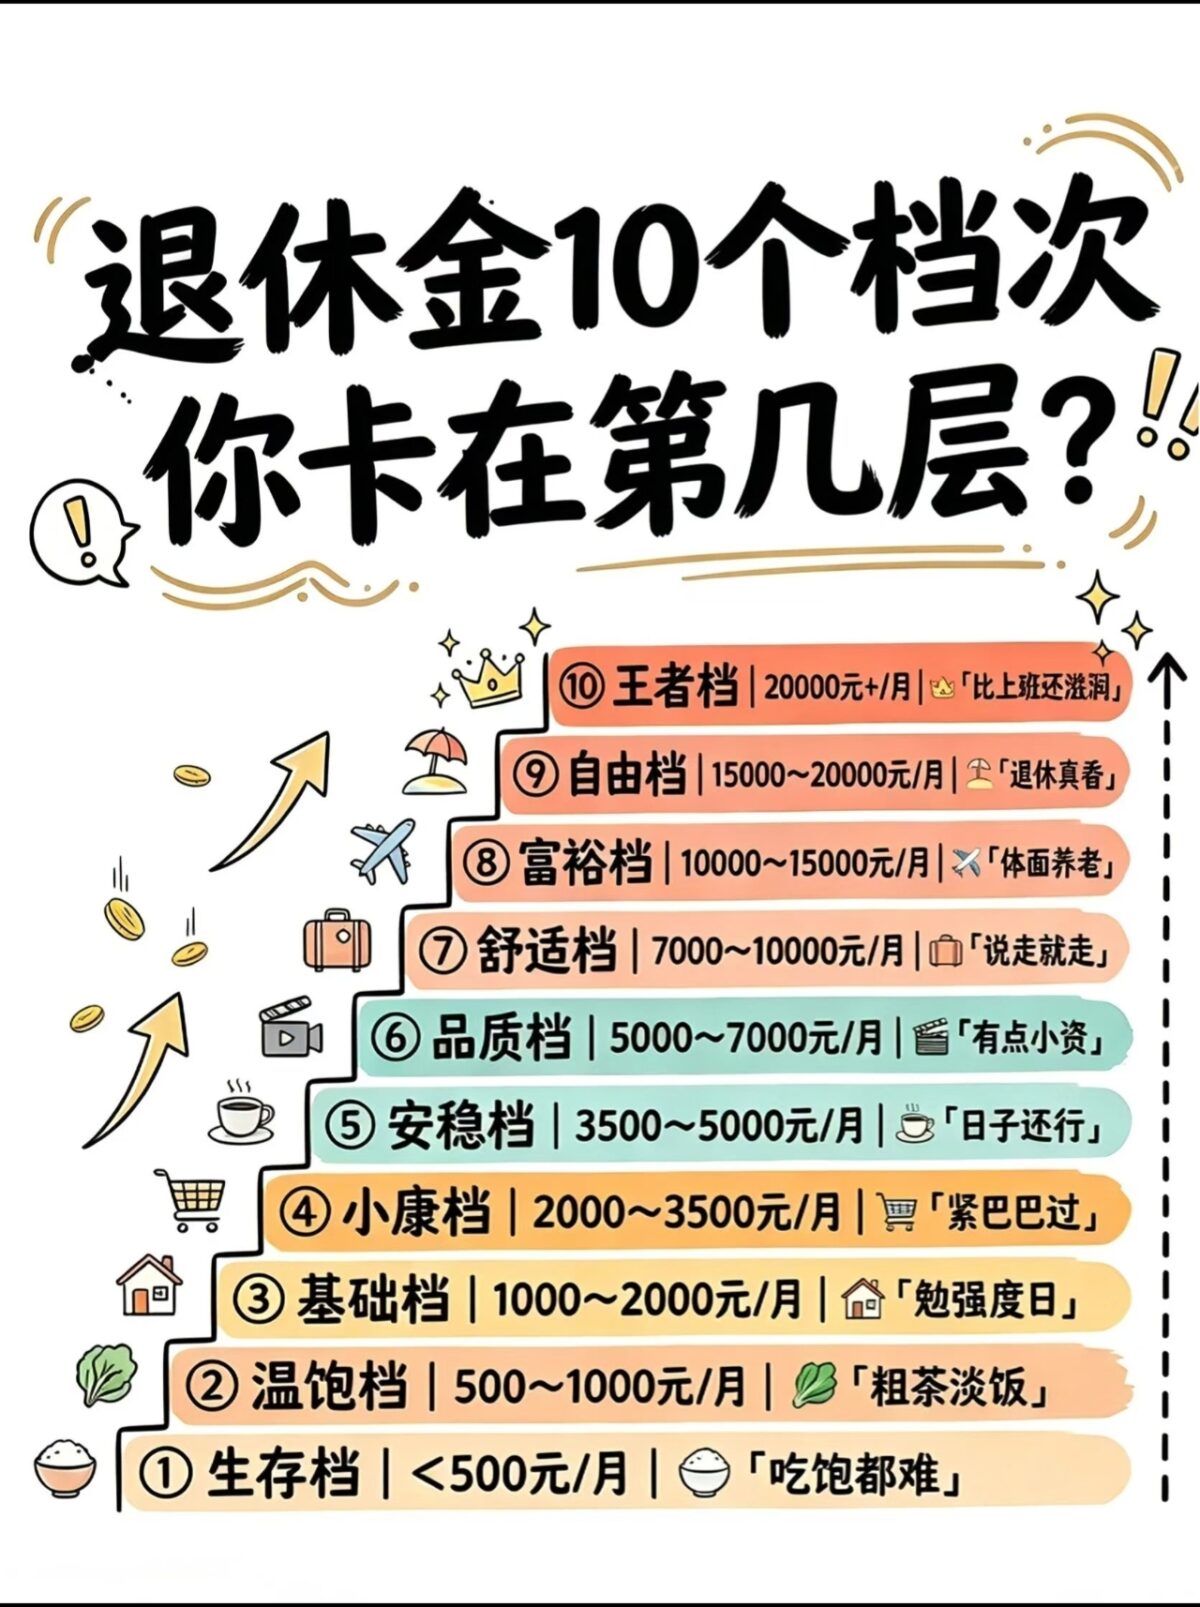
退休金10档,真正拉开差距的是“体面养老”
图里最有冲击力的不是最高档,而是中间断层。2000元、3500元、5000元、7000元、10000元,每一档看着只差几千块,生活质量却像换了一套系统。3500元到5000元,可以“日子还行”;到7000元到10000元,才敢“说走就走”;再往上,才是“体面养老”。
很多上班族会有一种错觉:现在月薪过万,退休后怎么也不会太差。可真实情况是,上班时靠工资,退休后靠养老金。基本养老金解决的是基础生活,不等于生活品质。房贷可能还完了,孩子可能独立了,但医疗、护理、旅行、兴趣消费、人情往来,都在慢慢变贵。想停在这张图的中间层,难度并不低。
养老规划的关键,是把收入变成现金流
养老规划最怕临时抱佛脚。年轻时觉得离退休很远,中年时被房贷、教育、父母医疗推着走,等快退休才发现每月能稳定领到的钱不够支撑目标生活。想从“基础档”往上走,至少要看三笔钱:日常现金流、突发医疗支出、长期资产安排。
第一笔是社保养老金,这是底盘。该缴的尽量缴,能连续就别断。它不一定很高,但胜在稳定,能托住基本生活。只是别把底盘当成全部,毕竟养老金替代率往往和退休前收入有差距,拿到手的钱,未必撑得起原来习惯的生活节奏。
第二笔是补充型商业养老保险。比如年金险、增额终身寿这类偏稳健的工具,核心不是博高收益,而是把未来的领取节奏固定下来。年轻时攒进去,退休时形成持续现金流,和社保养老金搭配,才有机会把“安稳档”往“品质档”“舒适档”推。
第三笔是风险保障和资产配置。养老不能只有现金,也要有医疗险、意外险、重疾险等保障,避免一场大病把多年积累打回原形。同时,不同年龄要调整风险:年轻人可以承受一定波动,用长期投资换空间;临近退休的人,更该看重稳定、流动性和确定性。
普通人的体面养老,靠的是提前分层
不是每个人都必须冲“王者档”。20000元以上的退休金,看起来像少数人的结果。更现实的目标,是让退休后的钱够日常、够看病、够应急,还留一点余裕给兴趣。比如每月养老金加补充年金,能覆盖基本生活,医疗支出有保险兜底,旅游和兴趣消费有单独账户,这就是很扎实的“体面养老”。
所以,别把退休金10档当成玩笑图。它更像一面镜子:你现在有没有养老规划意识,能不能把短期收入转化为长期现金流,能不能在收入下降前搭好台阶。图上的每一层,都不是等来的,而是提前安排出来的。真正该问自己的,不是“我能不能到王者档”,而是“我有没有为舒适档留好退路”。