风口年年变,谁在为你兜底?写在“最赚钱行业”背后的保险启示录
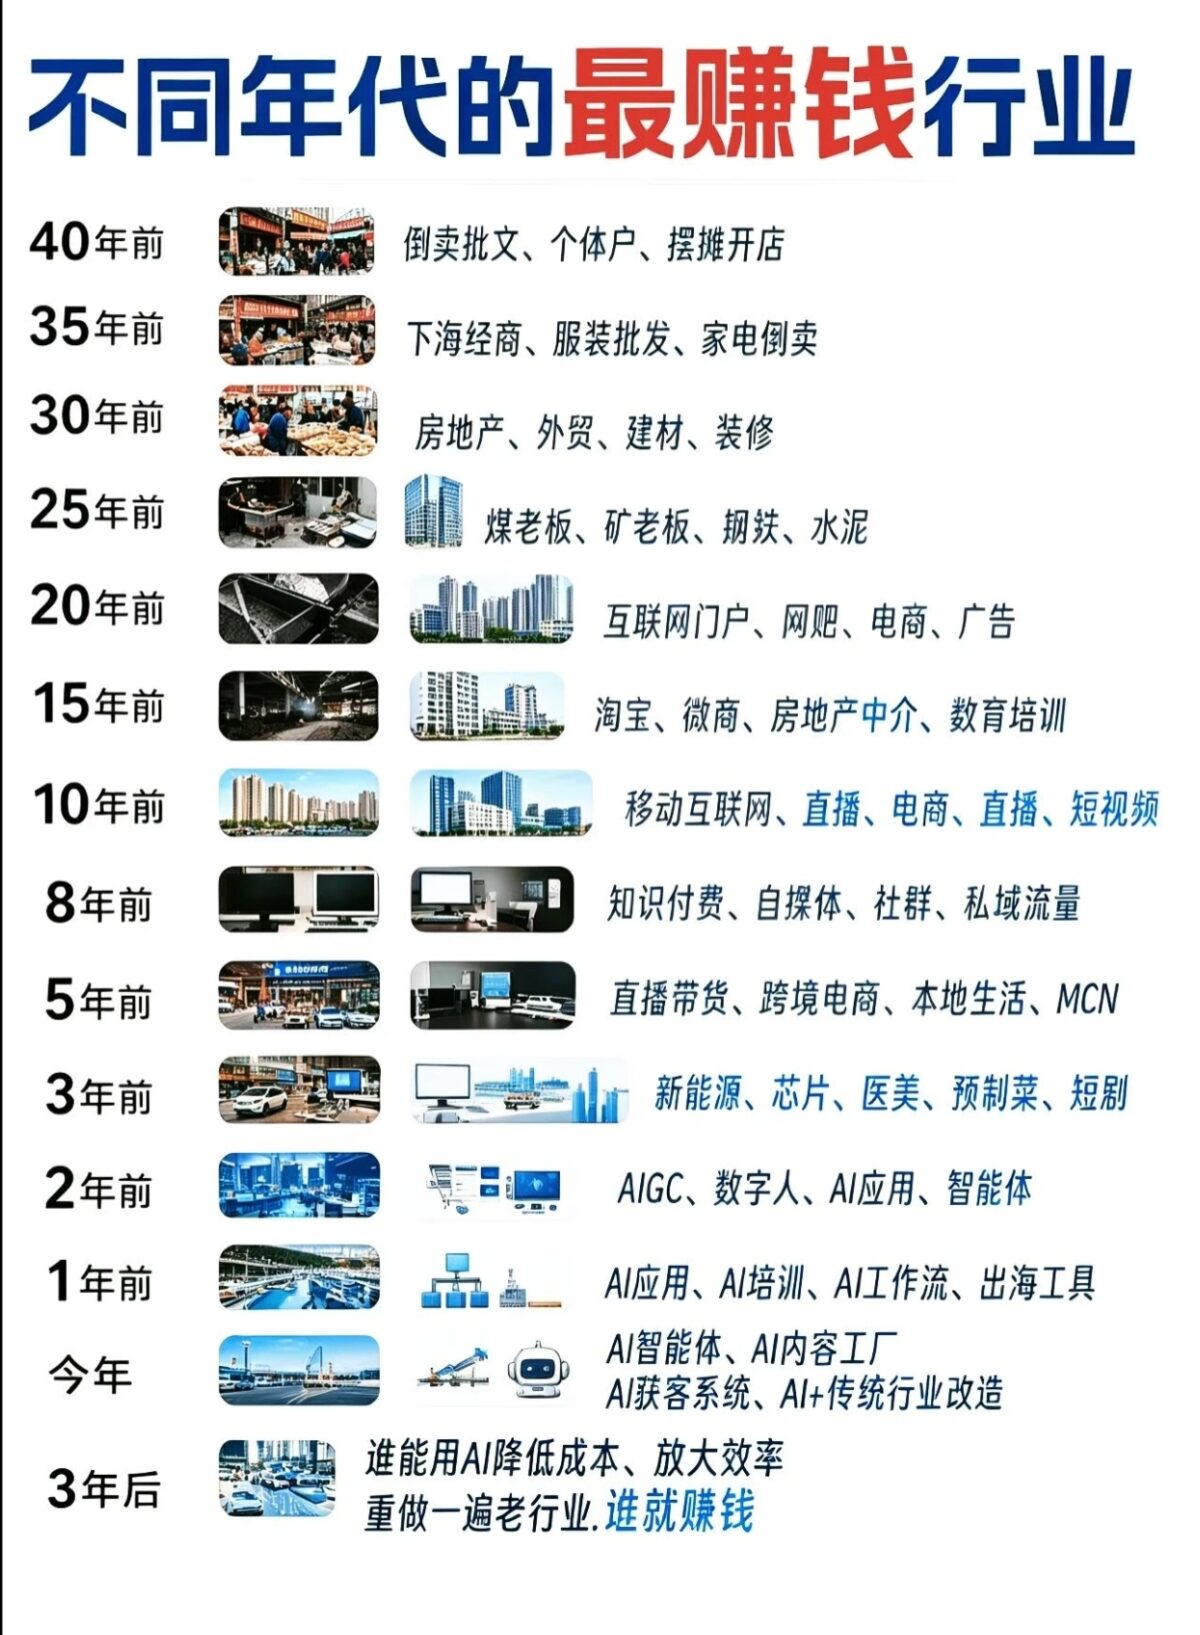
最近看到一张“不同年代最赚钱行业”的时间轴图,从40年前的倒卖批文、个体户,到30年前的房地产、外贸,再到10年前的移动互联网、直播,今年已经变成AI智能体、AI内容工厂。图底部还有一句很扎心:3年后,谁能用AI降低成本、放大效率,重做一遍老行业,谁就赚钱。看久了会有种感觉:风口一直在换,真正难的是,普通人怎么在财富周期里把赚到的钱留住,把风险接住。
时代风口会换,财富周期不会停
过去40年,很多家庭财富的起点并不复杂:早年的个体户吃到了商品短缺的红利,房地产吃到了城市化红利,移动互联网吃到了流量红利。行业会变,但赚钱的底层逻辑没怎么变:信息差、效率差、认知差。AI智能体、AI内容工厂看起来新,本质上也是在把旧生意重新拆一遍,谁先把成本打下来,谁就更容易拿到结果。
不过,风口赚钱从来不是线性增长。它更像一阵风,来得快,也可能去得急。对普通家庭来说,资产配置不能只盯着“哪一行最赚钱”,还要问一句:如果风口过去,我手里有没有稳定现金流?有没有能穿越周期的资产?有没有能兜住意外的保障?很多人会问,既然行业在变,为什么还要谈保险?因为保险解决的不是赚钱,而是让赚钱成果不被一场疾病、一次意外或一段现金流断裂打回原形。
新风口下,自由职业者更需要保障
从直播、自媒体到AI应用,很多新行业带来高收入,也带来一种“看起来自由、实际上裸奔”的状态。没有公司统一交社保,没有公积金,收入按项目波动,客户和平台都可能随时改变规则。对这类人群来说,重疾、医疗、意外和养老不是可选项,而是地基。
如果收入不稳定,可以先从基础保障做起:医疗险解决住院和大额费用,意外险覆盖日常风险,重疾险弥补收入中断。等现金流稳定后,再考虑年金险、增额终身寿险这类长期工具,把一部分收入从波动中隔离出来。赚钱的时候多赚,亏损的时候少亏,这比追风口更重要。
从赚钱到守钱,传承和隔离别忽视
第一代踩中风口的人,很多已经步入中老年。他们的资产可能集中在房产、企业股权、存款和理财里。如果企业经营出现波动,家庭资产和个人债务之间如果没有边界,很容易把家里的钱也拖进去。大额保单、信托等金融工具,常被用来做风险隔离、定向传承和长期安排。它们不是暴富工具,而是把财富从“高收益冒险”拉回“可预期安排”。
说到底,不同年代最赚钱行业这张图,提醒我们两件事:第一,别把时代红利当成个人能力;第二,别等风险来了才想起兜底。AI时代会重做很多老行业,也会放大竞争。真正能陪你穿越周期的,不只是风口,还有稳定的现金流、清晰的资产配置和足够的风险保障。
你觉得自己正处在哪个阶段:还在追风口,已经开始守钱,还是更关注家庭传承和保障?欢迎在评论区聊聊你的看法,也可以说说你所在行业这些年最大的变化。